Peníze a ceny
Pojištění rozestavěné stavby a nového domu: co a od kdy
Během stavby může dům poškodit vichřice, požár i zloděj, který odveze okna nebo měď. Po dokončení banka chce pojištěnou nemovitost a vy chcete mít jistotu, že pojistka pokryje skutečnou cenu domu. Projdeme, jaké pojištění kdy sjednat.
Během stavby
- Pojištění rozestavěné stavby: kryje živelní škody (požár, vichřice, krupobití, povodeň podle smlouvy) a často i krádež materiálu a odcizení zabudovaných prvků. Pojistná částka roste s postupem stavby.
- Pojištění odpovědnosti stavebníka: když ze stavby spadne lešení na souseda nebo bagr poškodí cizí plot. Hodí se hlavně při svépomoci.
- Pojištění stavební firmy: chtějte doklad o pojištění odpovědnosti firmy a ověřte, jestli kryje i škody na díle.
Krádeže: pojišťovny často kryjí krádež jen z uzamčeného prostoru nebo zabudovaných věcí. Materiál volně ležící na pozemku pojištěný být nemusí. Přečtěte si podmínky.
Pojištění pro hypotéku
Banka vyžaduje pojištění nemovitosti, často už od prvního čerpání, a pojistné plnění bývá vinkulované ve prospěch banky. To znamená, že při velké škodě jdou peníze nejdřív na úvěr nebo na opravu se souhlasem banky.
Některé banky nabízejí vlastní pojištění, ale obvykle můžete mít smlouvu u jakékoli pojišťovny, pokud splní požadavky banky. Porovnejte ceny a rozsah krytí. Jak hypotéka na stavbu funguje, najdete v článku Hypotéka na stavbu domu.
Pojistná částka má odpovídat ceně, za kterou by se dům postavil znovu. Editor vám dá orientační cenu stavby z vašeho návrhu.
Otevřít editor zdarmaPojistná částka a podpojištění
Pojistná částka má odpovídat nové ceně, tedy kolik by stálo dům postavit znovu ve stejné kvalitě, ne kolik je dům „tržně“ hodný ani kolik stál pozemek. Pozemek se nepojišťuje.
- Když je pojistná částka nižší než skutečná hodnota, hrozí podpojištění: pojišťovna pak plnění sníží poměrně, i u malé škody.
- Ceny stavebních prací rostou. Kontrolujte pojistnou částku každých pár let nebo zvolte pojištění s automatickou indexací.
- Do pojistné částky započítejte garáž, terasu, oplocení a vedlejší stavby, pokud je chcete pojistit.
Po nastěhování
- Pojištění domácnosti: vybavení, nábytek, elektronika, kola.
- Odpovědnost v běžném životě: levná a užitečná, často jako součást pojištění domácnosti.
- Fotovoltaika a tepelné čerpadlo: ověřte, že jsou v pojištění domu, včetně přepětí a krupobití.
- Povodně: v záplavovém území může být pojištění dražší nebo omezené. Zjistěte to ideálně už před koupí pozemku, viz Jak vybrat pozemek pro dům.
Domy z katalogu
Každý dům otevřete zdarma v editoru, upravíte ho a cena se přepočítá hned.
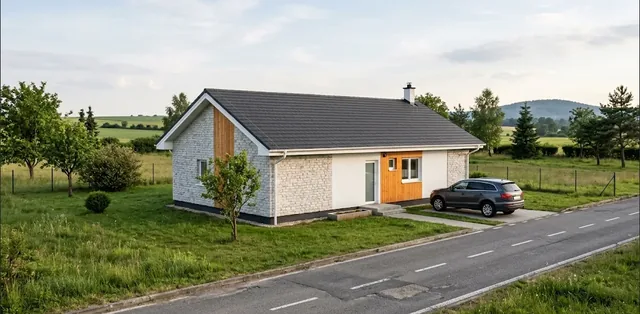 Podélný bungalov 4+kk s lodžií4+kk · 101 m² · bungalovod 4,6 mil. Kč
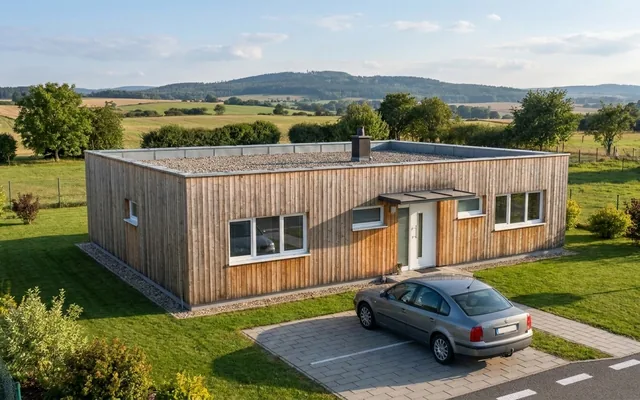 Moderní bungalov 4+kk s krytou terasou a plochou střechou4+kk · 118 m² · bungalovod 5,3 mil. Kč
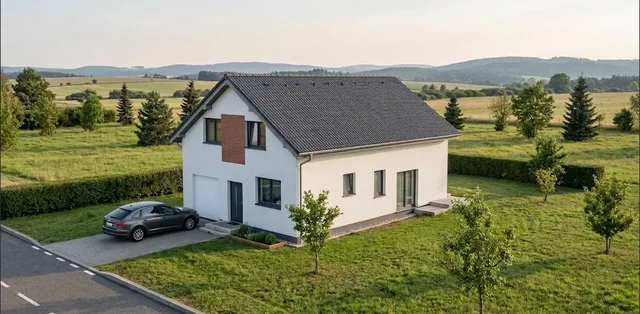 Patrový dům 6+kk s garáží a obytným podkrovím6+kk · 171 m² · patrovýod 6,8 mil. Kč
Domy podle parametrů: Dům do 5 milionů · Bungalov 4+kk do 5 milionů · Bungalov 4+kk
Časté otázky
Je potřeba pojistit rozestavěnou stavbu?
Vyplatí se a banka to při hypotéce často vyžaduje. Pojištění rozestavěné stavby kryje živelní škody a podle smlouvy i krádež materiálu nebo zabudovaných prvků.
Na jakou částku pojistit nový dům?
Na novou cenu, tedy kolik by stálo dům postavit znovu ve stejné kvalitě. Pozemek se nepojišťuje.
Co je podpojištění?
Situace, kdy je pojistná částka nižší než skutečná hodnota domu. Pojišťovna pak plnění poměrně krátí, i u malých škod.
Musím mít pojištění od banky, která mi dala hypotéku?
Obvykle ne. Stačí pojištění u jakékoli pojišťovny, které splní požadavky banky, a vinkulace ve prospěch banky.
Obrys, místnosti, patro, střecha. Každá změna hned přepočítá orientační cenu stavby. Zdarma a bez registrace.
Otevřít editor zdarmaČlánek je orientační a nenahrazuje projektovou dokumentaci. Konkrétní řešení vždy ověřte u autorizovaného projektanta a u stavebního úřadu.